English
 Español
 العربية
 বাংলা
 Deutsch
 Filipino
 Français
 हिन्दी
 Bahasa Indonesia
 Italiano
 Русский
 Svenska
 ไทย
 Türkçe
 Tiếng Việt
 简体中文
A resposta curta
O que é gerenciamento de banca?
A definição que cabe num post-it.
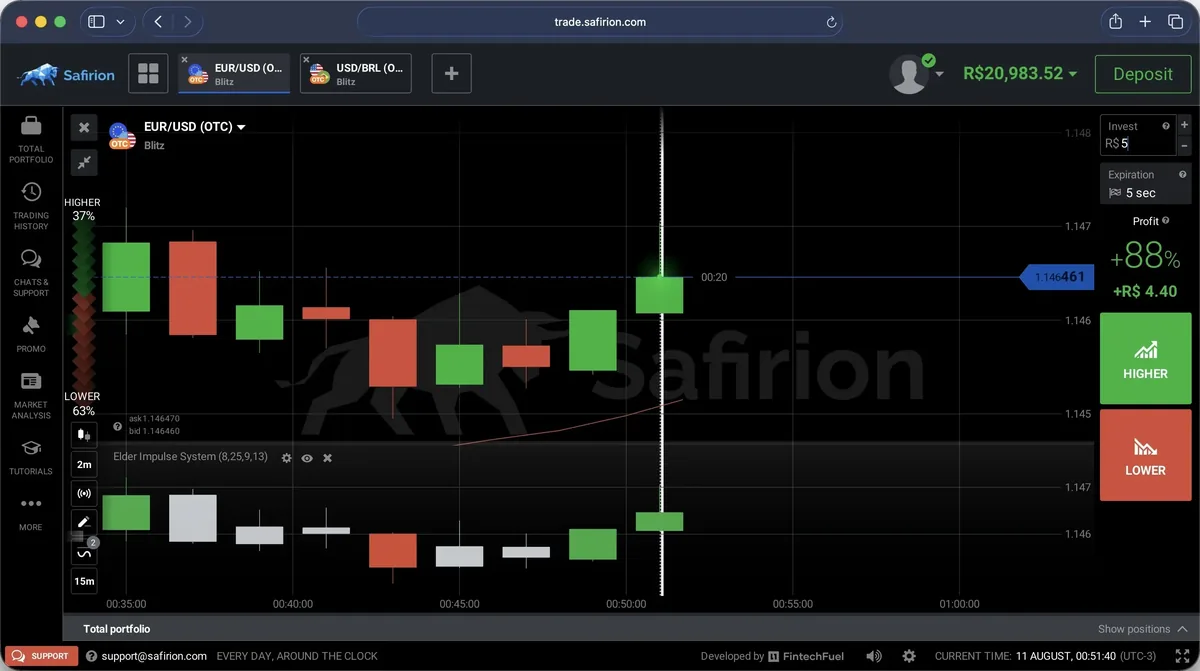
Gerenciamento de banca é decidir, antes de operar, quanto dinheiro você arrisca em cada operação, quanto aceita perder no dia e no mês e quando para. A regra mais usada é arriscar de 1% a 2% da banca por operação, calculado sobre o saldo atual, com limite diário de perdas e sem nunca aumentar a entrada para recuperar.
Banca é o dinheiro separado só para operar. Não é o saldo da conta corrente, não é a reserva de emergência, não é o dinheiro do mês que vem. Se essa separação não existe, nenhuma regra abaixo funciona, porque toda perda vai parecer uma emergência.
Um exemplo: você separou R$ 500 para aprender. Esses R$ 500 são a banca. Se acabarem, a fase de aprendizado acabou, e você não completa com o dinheiro do aluguel.
Regra 1
Quanto colocar em cada operação
A pergunta que quase todo iniciante responde errado.
| Risco por operação | Banca de R$ 500: valor da 1ª entrada | Perdas seguidas até perder metade |
|---|---|---|
| 1% | R$ 5 | 69 |
| 2% | R$ 10 | 35 |
| 5% | R$ 25 | 14 |
| 10% | R$ 50 | 7 |
| 20% | R$ 100 | 4 |
Leia a última coluna com calma. Com 2% por operação, você precisa errar 35 vezes seguidas para perder metade da banca. Com 20%, bastam quatro. Quatro perdas seguidas acontecem em qualquer semana, com qualquer estratégia.
O valor deve ser recalculado sobre a banca atual. Se a banca caiu de R$ 500 para R$ 400, os 2% agora são R$ 8, e não R$ 10. É isso que faz a perda desacelerar quando a fase está ruim. Quando a banca cresce, a entrada cresce junto, sem você aumentar o risco em porcentagem.
A conta cruel
Por que recuperar é tão difícil
Perder 50% exige ganhar 100% para voltar ao início.
- 11%Perdeu 10%de ganho para voltar ao início
- 25%Perdeu 20%de ganho para voltar ao início
- 100%Perdeu 50%de ganho para voltar ao início
- 400%Perdeu 80%de ganho para voltar ao início
Essa é a matemática que torna a perda grande tão perigosa. Quem perde 10% recupera com um pouco de paciência. Quem perde 50% precisa dobrar o que sobrou, e isso raramente acontece sem assumir ainda mais risco, o que costuma terminar em perda maior.
É por isso que a gestão de banca foca em perder pouco, e não em ganhar muito. Proteger a banca é o que mantém você operando tempo suficiente para aprender.
Regras 2 a 4
Os limites que param você a tempo
Decididos de cabeça fria, respeitados de cabeça quente.
Limite do dia
Um número de perdas seguidas ou uma porcentagem da banca. O blog oficial da Safirion cita como exemplo 3 perdas seguidas ou 6% da banca, o que vier primeiro.
Limite do mês
Se a banca caiu muito no mês, pare e revise o diário antes de voltar. O blog oficial usa 20% como exemplo.
Número de operações
Um teto de entradas por dia. Depois dele, a qualidade das decisões costuma cair.
Nunca recuperar
Depois de uma perda, a próxima entrada tem o mesmo valor de sempre. Dobrar para recuperar é martingale.
O limite diário existe por um motivo simples: depois de algumas perdas, o julgamento piora. A vontade de "devolver" o prejuízo faz você entrar em operação que nunca faria descansado. Bateu o limite, feche a plataforma. Amanhã o mercado continua lá.
O martingale merece atenção especial. Com entrada de R$ 10, seis perdas seguidas fazem a sétima entrada pedir R$ 640. A conta completa e outros tropeços estão em erros de iniciante no day trade.
O seu plano
Preencha antes da próxima operação
Escreva num papel e deixe à vista enquanto opera.
Defina a banca
O valor que você pode perder inteiro sem mexer nas contas do mês. Anote o número.
Calcule a entrada
1% ou 2% da banca atual. Recalcule toda semana, ou a cada sessão.
Escreva os limites
Quantas perdas seguidas encerram o dia, quanto de queda encerra o mês e quantas operações no máximo por dia.
- Banca atual: R$ ______
- Risco por operação (1% ou 2%): R$ ______
- Limite do dia: ___ perdas seguidas ou ___% da banca
- Limite do mês: ___% da banca
- Máximo de operações por dia: ___
A regra só funciona se for decidida antes. Decidir o risco no meio da operação é o mesmo que não ter regra. Teste o plano na conta demo por algumas semanas, como mostra o guia como treinar na conta demo.
Custos que mexem na banca
O que a Safirion cobra e afeta a banca
Do documento oficial de Taxas Gerais e da Política de Saque.
Gestão de banca também é saber o que sai da conta fora das operações. Pelo documento de Taxas Gerais, o primeiro saque de cada mês sai sem comissão e, a partir do segundo, há taxa de 2%. Então vale concentrar as retiradas em uma por mês. Quando há câmbio no meio, a conversão pode custar até 3% por transação.
Conta parada também custa: depois de 90 dias sem atividade, a taxa é de US$ 10 por mês. Se você vai dar uma pausa longa, saque o saldo antes. E a corretora diz que o spread (diferença entre compra e venda) é fixo, o que ajuda a prever o custo de cada entrada.
Gestão de banca reduz o tamanho das perdas, mas não elimina o risco. Operar envolve risco de perda do capital investido. A Safirion é operada pela THUNDER FLASH LLC, de Nevis, e não é regulada pela CVM. Só opere com dinheiro que você pode perder. Somente para maiores de 18 anos.